
كلاش بريس /. الدار البيضاء
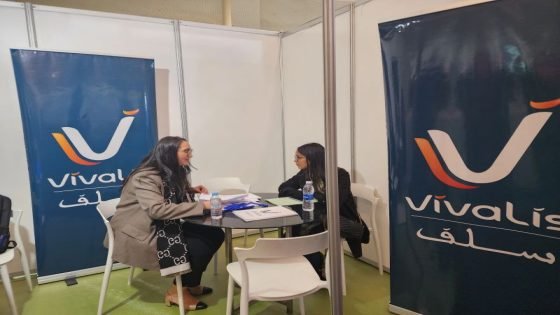
تواجه مؤسسة «فيفاليس سلف» موجة من الانتقادات المرتبطة بشكايات وشهادات متداولة لعدد من الزبناء، تتعلق باقتطاعات بنكية يعتبرونها غير واضحة، وصعوبات في تسوية ملفات القروض والحصول على وثائق رفع الضمانات، فضلاً عن اتهامات بشأن أساليب تحصيل الديون التي وصفها بعض المتضررين بأنها ضاغطة ومثيرة للجدل.
وتعيد هذه المعطيات المتداولة عبر منصات التواصل الاجتماعي إلى الواجهة النقاش حول العلاقة بين مؤسسات الائتمان والمستهلكين، ومدى احترام حقوق الزبناء، خاصة عندما يتعلق الأمر بنزاعات مالية أو خلافات بشأن المبالغ المستحقة والالتزامات المترتبة عن عقود القروض.
وبحسب الشهادات المتداولة، يقول بعض الزبناء إنهم فوجئوا باقتطاعات مالية لم تتضح لهم أسبابها أو الأسس التي احتسبت على أساسها، فيما يتحدث آخرون عن تعقيدات واجهوها أثناء محاولة تسوية وضعياتهم المالية، رغم تأكيدهم أداء المستحقات المترتبة عليهم. كما تثار شكايات بشأن التأخر في تسليم وثائق رفع الضمانات، وهي وثائق أساسية بالنسبة إلى الزبون الذي أنهى التزاماته ويرغب في إثبات تسوية ملفه والتصرف في ممتلكاته دون قيود مرتبطة بالقرض.
وتكتسي هذه الشكايات أهمية خاصة بالنظر إلى الآثار التي قد تترتب عن استمرار الخلافات المالية دون توضيحات كافية، إذ يجد المستهلك نفسه، في بعض الحالات التي يتحدث عنها أصحابها، أمام صعوبة فهم وضعيته الحقيقية، أو معرفة مصدر المبالغ المطالب بأدائها، أو الحصول على جواب واضح بشأن اعتراضاته.
كما تثير الإجراءات المرتبطة بالسيارات الممولة عن طريق القروض تساؤلات إضافية، خصوصاً في حالات التأخر عن الأداء أو نشوب نزاع حول قيمة المستحقات. فالسيارة لا تمثل بالنسبة إلى كثير من الأسر مجرد وسيلة للتنقل، بل قد تكون مرتبطة بمصدر الرزق والعمل والالتزامات اليومية، الأمر الذي يجعل أي إجراء يمسها موضوعاً يستوجب الوضوح واحترام المساطر القانونية وحقوق مختلف الأطراف.
ومن بين النقاط التي تستدعي الاهتمام أيضاً مسألة رفع الضمانات بعد تسديد القروض، بالنظر إلى ما قد يسببه التأخر في تسليم الوثائق المرتبطة بها من عراقيل للزبناء. فبعد الوفاء بالالتزامات المالية، يصبح الحصول على ما يثبت تسوية الوضعية أمراً ضرورياً لإنهاء الإجراءات المرتبطة بالقرض، وهو ما يجعل توضيح الآجال والمساطر المعتمدة في هذا المجال أمراً مهماً لتفادي النزاعات وسوء الفهم.
ولا تقتصر الإشكالات المطروحة على الجانب المالي وحده، بل تشمل كذلك طريقة استقبال الشكايات والتعامل معها. فالزبون الذي يعترض على اقتطاع أو ينازع في مبلغ مستحق أو يطلب وثيقة تثبت تسوية قرضه، يحتاج إلى قناة واضحة للتواصل، وإلى جواب معلل يشرح وضعيته ويحدد الإجراءات المتاحة أمامه. كما أن معالجة الشكايات داخل آجال معقولة من شأنها الحد من تفاقم الخلافات وتعزيز الثقة بين المؤسسة وزبنائها.
وأمام هذه المعطيات، تبرز تساؤلات بشأن كيفية تدبير الاقتطاعات البنكية، والمساطر المعتمدة لمعالجة الاعتراضات، والآجال المحددة لتسليم وثائق رفع الضمانات، فضلاً عن الضمانات التي تحمي الزبون عندما يكون ملفه موضوع نزاع حول المبالغ المستحقة أو الإجراءات المتخذة في حقه.
وتظل هذه التساؤلات مشروعة، لكنها لا تعني أن الشكايات المتداولة تشكل في حد ذاتها دليلاً نهائياً على ارتكاب مخالفات، إذ يبقى التحقق من كل حالة على حدة، والاطلاع على العقود والوثائق البنكية والمراسلات ذات الصلة، ضرورياً لتحديد المسؤوليات وتقييم مدى احترام الالتزامات القانونية والتعاقدية.
وفي انتظار توضيحات رسمية من مؤسسة «فيفاليس سلف» بشأن هذه المعطيات، تظل الشفافية والتواصل المباشر مع الزبناء من أهم الوسائل الكفيلة بتبديد الغموض والإجابة عن التساؤلات المطروحة. كما أن توضيح المساطر المعتمدة في تحصيل الديون وتسوية القروض ومعالجة الشكايات من شأنه أن يساعد على التمييز بين الخلافات التعاقدية العادية وأي اختلالات محتملة تستوجب المعالجة.