
بقلم / عزيز البرنوصي
قراءة قانونية ورقابية في مسؤولية الجماعات الترابية عن مراقبة الدعم العمومي الموجه للجمعيات
أعاد موضوع الدعم المالي الذي تقدمه المجالس الجماعية لفائدة الجمعيات إلى الواجهة إشكالية تدبير المال العام، ومدى احترام قواعد الشفافية والحكامة وربط المسؤولية بالمحاسبة، خصوصاً في الحالات التي تكتفي فيها الجماعة بصرف المنح المالية لفائدة الجمعيات المستفيدة دون أن تطالبها، بعد ذلك، بتقديم بيانات تفصيلية حول أوجه صرف تلك المبالغ، أو الوثائق المثبتة للأنشطة والمشاريع التي منحت من أجلها.
وتكتسي هذه المسألة أهمية خاصة في ظل تنامي الاهتمام الرقابي للمجالس الجهوية للحسابات بملفات الدعم العمومي، باعتبارها أموالاً عمومية لا تفقد طبيعتها بمجرد تحويلها إلى الحسابات البنكية للجمعيات، وإنما تظل خاضعة لواجب التبرير والمراقبة والتأكد من توجيهها إلى الأهداف التي رُصدت من أجلها.
فصرف الدعم لفائدة جمعية لا يعني انتهاء مسؤولية الجماعة عند حدود تنفيذ عملية التحويل المالي، بل يطرح سؤالاً أساسياً حول مدى قيامها بواجب التتبع والتأكد من أن الأموال العمومية قد استعملت وفق الغايات المحددة لها.
أولاً: الإطار القانوني.. الدعم العمومي ليس منحة بلا التزامات
يحدد القانون التنظيمي رقم 113.14 المتعلق بالجماعات، من خلال المادة 92، اختصاص مجلس الجماعة في التداول بشأن توزيع المساعدات والدعم لفائدة الجمعيات، وهو ما يجعل قرار منح الدعم خاضعاً لمداولات المجلس، وليس مجرد مبادرة انفرادية خارج الإطار القانوني.
غير أن الجانب الأكثر أهمية في هذا الموضوع يرتبط بمقتضيات القانون رقم 62.99 المتعلق بمدونة المحاكم المالية، ولاسيما المادتين 154 و155.
فالمادة 154 تخول للمجلس الجهوي للحسابات مراقبة استعمال الأموال العمومية التي تتلقاها الجمعيات من الجماعات الترابية، بهدف التأكد من مطابقة استعمالها للأهداف المتوخاة من تقديم المساعدة.
أما المادة 155، فتُلزم الجمعيات والأجهزة المستفيدة بتقديم الحسابات المتعلقة باستخدام الأموال والمساعدات العمومية التي تلقتها إلى المجلس الجهوي للحسابات، وفق الكيفيات والشروط المقررة في النصوص التشريعية والتنظيمية الجاري بها العمل.
ويتعزز هذا الإطار بمقتضيات الفصل 32 المكرر مرتين من ظهير 15 نونبر 1958 المتعلق بحق تأسيس الجمعيات، الذي يلزم الجمعيات التي تتلقى بصفة دورية إعانات يتجاوز مجموعها 10.000 درهم من الجماعات والمؤسسات العمومية المعنية بتقديم حساباتها إلى الهيئات المانحة.
وهنا ينبغي التمييز بين الالتزام الخاص بالجمعيات المستفيدة من إعانات دورية تتجاوز العتبة القانونية، وبين الاختصاص الرقابي للمجلس الجهوي للحسابات الذي يشمل مراقبة استعمال الأموال العمومية التي تتلقاها الجمعيات، وفق المادة 154 من مدونة المحاكم المالية.
كما تندرج ضمن هذا الإطار دورية وزير الداخلية رقم D2185 بتاريخ 5 أبريل 2018، المتعلقة بدعم الجمعيات من طرف الجماعات الترابية وإبرام اتفاقيات التعاون والشراكة معها، فضلاً عن منشور رئيس الحكومة رقم 2022-13 المتعلق بكيفيات تقديم الحساب السنوي الخاص باستخدام الأموال والمساعدات العمومية التي تتلقاها الجمعيات.
ثانياً: المجلس الأعلى للحسابات يضع منظومة الدعم العمومي تحت المجهر
لم يعد الموضوع مجرد نقاش نظري حول كيفية توزيع المنح، بل أصبح جزءاً من انشغالات الرقابة المالية على المستوى الترابي.
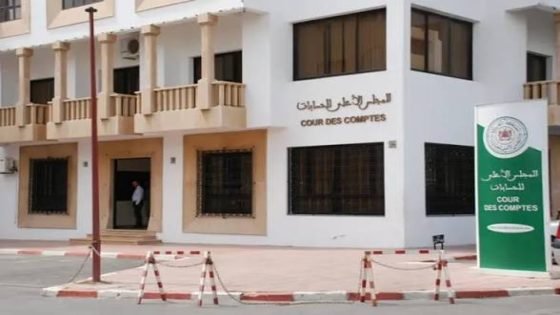
فقد تضمن التقرير السنوي للمجلس الأعلى للحسابات برسم 2024-2025، المنشور بالجريدة الرسمية بتاريخ 23 يناير 2026، معطيات وملاحظات مهمة بشأن تدبير الدعم العمومي المقدم من طرف الجماعات الترابية بجهة الشرق خلال الفترة الممتدة من 2016 إلى 2023.
وحسب التقرير، فقد بلغ مجموع الدعم العمومي الذي قدمته الجماعات الترابية بالجهة خلال هذه الفترة حوالي 3,7 مليار درهم، استفادت جمعيات المجتمع المدني من 763 مليون درهم منه، أي ما يعادل 21 في المائة.
وسجل المجلس الجهوي للحسابات عدة نقائص في منظومة تدبير هذا الدعم، من بينها عدم تحديد أهداف الدعم بشكل دقيق في بعض الاتفاقيات، وضعف آليات التتبع والمراقبة، وعدم اعتماد صرف تدريجي للمنح بحسب تقدم الإنجاز، فضلاً عن عدم تفعيل هياكل المراقبة المنصوص عليها في الاتفاقيات، وعدم كفاية التتبع الميداني.
ومن أبرز الملاحظات التي أوردها التقرير عدم تحقيق الأهداف المتوخاة بالنسبة لما مجموعه 45 في المائة من حجم الدعم المقدم للجمعيات من طرف جهة الشرق خلال الفترة 2016-2018، وهو ما يمثل أكثر من 33 مليون درهم، وعزا المجلس هذه الوضعية أساساً إلى ضعف التتبع والمراقبة لأوجه استعمال أموال الدعم من طرف الجهة المانحة.
كما رصد التقرير نقائص في تقديم الجمعيات لحسابات الأموال العمومية، وعدم استغلال تقارير الافتحاص.
ولم يكتف المجلس بتسجيل هذه الاختلالات، بل أوصى باعتماد مساطر موثقة ودفاتر تحملات مصادق عليها من طرف المجالس المنتخبة، وتحديد شروط الاستفادة والانتقاء، وإقرار آليات واضحة للمراقبة والتتبع والتقييم، فضلاً عن تفعيل الزيارات الميدانية والتأكد من حقيقة إنجاز المشاريع الممولة.
وتكتسي هذه الملاحظات أهمية خاصة لأنها تؤكد أن المراقبة لا تنحصر في التأكد من سلامة قرار منح الدعم أو قانونية تحويل المبالغ المالية، وإنما تمتد إلى تقييم النتائج المحققة ومدى احترام الالتزامات المتفق بشأنها.
ثالثاً: عندما تصرف الجماعة الدعم دون طلب بيان استعماله.. من يتحمل المسؤولية؟
تطرح الحالة التي تقوم فيها جماعة ترابية بصرف منح مالية لفائدة جمعيات دون أن تطالبها لاحقاً ببيانات حول أوجه صرفها إشكالاً قانونياً ورقابياً يتجاوز مجرد غياب وثيقة محاسباتية.
فمن جهة، تتحمل الجمعية المستفيدة مسؤولية استعمال الأموال في الأغراض التي خصصت لها، وتقديم الحسابات والوثائق المطلوبة وفق النصوص القانونية والاتفاقيات المبرمة.
ومن جهة ثانية، تظل الجماعة مطالبة بتفعيل آليات التتبع والمراقبة، وعدم الاكتفاء بعملية صرف الدعم، خاصة عندما يتعلق الأمر باتفاقيات تتضمن التزامات محددة ومشاريع قابلة للتقييم.
وبالتالي، فإن عدم مطالبة الجمعيات ببيانات صرف الدعم قد يشكل مؤشراً على ضعف منظومة الرقابة الداخلية لدى الجماعة، ويمكن أن يكون موضوع ملاحظة من طرف المجلس الجهوي للحسابات.
وفي هذا السياق، تجدر الإشارة إلى أن المجلس الجهوي للحسابات لجهة مراكش آسفي سبق أن سجل، ضمن تقرير رقابي منشور، ملاحظة صريحة تحت عنوان: «عدم إلزام الجمعيات بتبرير أوجه صرف الدعم المقدم لها من طرف الجماعة»، مستنداً في ذلك إلى الفصل 32 المكرر مرتين من ظهير تأسيس الجمعيات وقرار وزير المالية المؤرخ في 31 يناير 1959.
وهو ما يؤكد أن غياب مطالبة الجمعيات بتبرير أوجه صرف الدعم ليس مجرد ملاحظة إدارية شكلية، بل يدخل ضمن الاختلالات التي سبق أن أثارت انتباه أجهزة الرقابة المالية.
لكن من الناحية القانونية، لا يعني هذا الإغفال وحده ثبوت اختلاس أو تبديد للمال العام، ولا يترتب عنه تلقائياً قيام مسؤولية جنائية أو مالية في حق رئيس المجلس أو أعضاء الجماعة. إذ يتعين تحديد طبيعة المخالفة، والالتزامات القانونية والاتفاقية، ومدى تحقق الضرر أو وجود أفعال تستوجب المساءلة، بحسب الحالة.
رابعاً: هل يمكن تدارك الاختلال قبل حلول لجان المراقبة؟
إن غياب طلب بيانات صرف الدعم خلال السنوات السابقة لا يعفي الجماعة من ضرورة معالجة الوضع، بل يفرض عليها اتخاذ إجراءات تصحيحية جدية، من خلال:
– توجيه مراسلات رسمية إلى الجمعيات المستفيدة قصد الإدلاء بالحسابات المتعلقة باستعمال الدعم.
– مطالبة الجمعيات بتقديم الوثائق المحاسباتية والفواتير والمستندات المثبتة للنفقات.
– إعداد جرد شامل للدعم المقدم خلال السنوات السابقة، مع تحديد الجمعيات والمبالغ وتواريخ الاستفادة.
– التأكد من مدى تنفيذ المشاريع والأنشطة التي استفادت من التمويل.
– وضع نظام واضح للتتبع والتقييم، وربط الاستفادة المستقبلية من الدعم بتسوية الوضعية المحاسباتية السابقة، في حدود ما يسمح به القانون والاتفاقيات.
– تضمين اتفاقيات الدعم مقتضيات صريحة بشأن طرق صرف الأموال، والوثائق الواجب تقديمها، وآليات المراقبة، وإمكانية استرجاع الدعم عند الإخلال بالالتزامات وفق الشروط القانونية.
ولا ينبغي أن تتحول هذه الإجراءات إلى مجرد عملية شكلية للحصول على وثائق بأثر رجعي، بل يجب أن تستند إلى نفقات حقيقية وعمليات منجزة فعلياً.
خامساً: المسؤولية المالية والقضائية.. أين تقف حدود المساءلة؟
إن إخضاع الجمعيات المستفيدة من الدعم العمومي للمراقبة لا يعني بالضرورة أن كل اختلال في تدبير المنح يؤدي إلى متابعة قضائية، ذلك أن المراقبة التي يمارسها المجلس الجهوي للحسابات قد تفضي إلى تسجيل ملاحظات وتوصيات لتصحيح التدبير، وقد تترتب عنها، بحسب طبيعة الأفعال وثبوت عناصرها، إجراءات تدخل ضمن الاختصاصات القضائية للمحاكم المالية.
وتسمح مقتضيات مدونة المحاكم المالية، بصيغتها المحينة بعد القانون رقم 55.24، بالتمييز بين مراقبة استعمال الأموال العمومية، ومراقبة التسيير، والتأديب المتعلق بالميزانية والشؤون المالية، فضلاً عن الإحالة على الجهات القضائية المختصة متى ظهرت أفعال قد تكتسي طابعاً جنائياً.
وعليه، فإن البحث في المسؤوليات لا ينبغي أن ينطلق من مجرد عدم وجود بيان لصرف الدعم، وإنما من فحص شامل لمسار المال العام، ابتداء من قرار تخصيصه، مروراً بمسطرة تحويله، وانتهاءً بكيفية استعماله ومدى تحقيق الأهداف التي منح من أجلها.
خاتمة: من التأطير القانوني إلى مساءلة واقع التدبير المحلي
إن الإشكال المطروح لا يتعلق فقط بمدى احترام الجماعات الترابية للمقتضيات القانونية المنظمة لتقديم الدعم للجمعيات، بل يمتد إلى مدى قدرتها على ضمان الشفافية في تدبير المال العام، وربط الدعم العمومي بالنتائج والإنجازات الفعلية.
وانطلاقاً من هذه الإشكالات القانونية والرقابية، سنعمل في مقال لاحق على دراسة حالة جماعة ترابية بعينها، سيتم تحديدها والإعلان عنها لاحقاً، من خلال الوقوف على طبيعة الدعم المالي الذي قدمته لفائدة الجمعيات، وحجم الاعتمادات المرصودة، ومدى احترام المساطر القانونية المؤطرة له، ومدى مطالبة الجمعيات المستفيدة بتقديم بيانات ووثائق تبرر أوجه صرف الأموال العمومية.
وستهدف هذه الدراسة إلى وضع الممارسة التدبيرية المعنية على محك النصوص القانونية والملاحظات الرقابية والاجتهادات القضائية ذات الصلة، بعيداً عن الأحكام المسبقة أو توجيه اتهامات غير مثبتة، وفي إطار تكريس الحق في المعلومة ومبدأ ربط المسؤولية بالمحاسبة.
فالسؤال الذي سنحاول الإجابة عنه هو: هل تنتهي مسؤولية الجماعة بمجرد صرف الدعم، أم تبدأ مسؤوليتها الحقيقية بعد تحويل المال العام إلى حسابات الجمعيات؟
الكاتب /. عزيز البرنوصي