
بقلم : مروان الزيراني
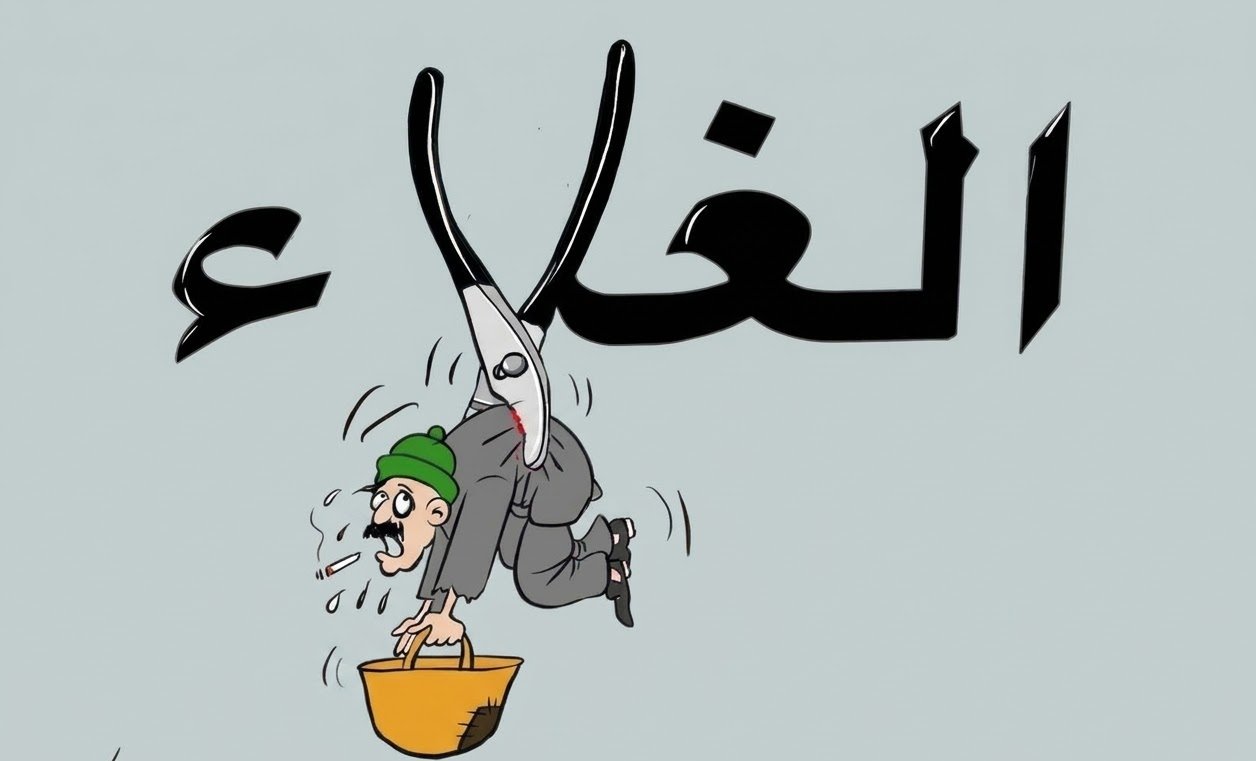
ليست الدولة الاجتماعية مجرد حزمة من برامج الدعم المباشر، أو زيادات في الأجور، أو اعتمادات مالية ترصد لقطاعي الصحة والتعليم؛ بل هي، قبل كل شيء، عقد اقتصادي واجتماعي يقوم على معادلة دقيقة ومعقدة: كيف تؤمن الدولة الموارد اللازمة لتمويل التزاماتها؟ وكيف توزع الأعباء بين المواطنين والمقاولات والقطاعات الاقتصادية؟ والأهم من ذلك، ماذا يجني المجتمع في المقابل؟
يعود هذا السؤال الحارق ليفرض نفسه بقوة على واجهة النقاش العمومي بالمغرب، تزامناً مع مناقشة مشروع قانون المالية لسنة 2027، وخصوصاً بعد التصريحات اللافتة لوزير الاقتصاد والمالية والنجاعة العمومية، فوزي لقجع، أمام مجلس النواب.
فقد قدر الوزير حجم المجهود المالي الاستثنائي المخصص للالتزامات الاجتماعية بنحو 62 مليار درهم، مؤكداً بوضوح أن استدامة هذا التمويل لم تعد تتحمل الاستمرار في الاتكال على الفئات الملتزمة ضريبياً وحدها، بل تستوجب حتمياً توسيع الوعاء الضريبي، ومحاربة الغش، وإدماج الأنشطة غير المهيكلة في الدورة الاقتصادية الرسمية.
هذا التصريح يفتح الباب أمام نقاش يتجاوز التفاصيل التقنية لقانون مالية جديد، ليلامس أحد الأسئلة المؤسسة لمستقبل النموذج التنموي المغربي: هل يستطيع المغرب إرساء دولة اجتماعية مستدامة دون إصلاح جذري لمنظومة العدالة الضريبية؟
* *أرقام ضخمة والتزامات أكبر*
تكشف الوثيقة الرسمية لـ “الميزانية المواطنة” الخاصة بمشروع قانون المالية لسنة 2027 عن ضخامة التزامات الدولة المالية؛ إذ يتوقع النص التشريعي بلوغ المداخيل الضريبية 437.4 مليار درهم، مقارنة بـ 376.08 مليار درهم في قانون مالية 2026، مسجلة بذلك قفزة متوقعة تبلغ 16.3%.
وتتوزع هذه التوقعات على ارتفاع مداخيل الضريبة على الشركات إلى نحو 126 مليار درهم (مقابل 95.61 مليار درهم في السنة السابقة)، في حين يتوقع أن تبلغ الضريبة على الدخل 71.49 مليار درهم (مقابل 64.67 مليار درهم). وهي بالطبع أرقام توقعية في مسار تشريعي لم يُستكمل بعد، وليست إيرادات محققة على أرض الواقع.
وفي المقابل، يرصد المشروع اعتمادات مالية غير مسبوقة: 45.4 مليار درهم لقطاع الصحة، و121.3 مليار درهم للتعليم، فضلاً عن الاعتمادات الموجهة للدعم الاجتماعي وحماية القدرة الشرائية.
تعكس هذه الأرقام اتساع ورش الدولة الاجتماعية، وتؤكد الحاجة الملحة إلى موارد مالية قارّة تضمن استمرارية هذه البرامج دون الإخلال بالتوازنات الماكرو-اقتصادية. غير أن بيت القصيد لا يكمن فقط في قدرة الدولة على تحصيل هذه الأموال، بل في كيفية جمعها ومن يتحمل وزرها.
* *العدالة الضريبية: أبعد من مجرد رفع الضرائب*
توقف المراقبون طويلاً عند إقرار وزير المالية بضرورة إدماج القطاع غير المهيكل؛ فالمغرب يزخر بقاعدة واسعة من الأنشطة الاقتصادية التي تشتغل خارج الإطار القانوني والضريبي، سواء في قطاع التجارة، أو الخدمات، أو بعض المهن والحرف.
هذا الواقع يخلق اختلالاً مزدوجاً:
خزينة الدولة: تحرم من موارد حيوية يمكن توظيفها لتحسين المرافق العمومية.
المنافسة الاقتصادية: توضع المقاولات المهيكلة والمنظمة في مواجهة منافسة غير عادلة مع فاعلين لا يتحملون الأعباء الجبائية والاجتماعية نفسها.
لكن، هل يكفي تشديد المراقبة أو التلويح بالعقوبات لدمج هذا القطاع؟
الواقع أن التاجر الصغير أو الحرفي، الذي يعاني أساساً من هوامش ربح ضيقة وتعقيدات إدارية، يرى في الانتقال إلى القطاع المنظم عبئاً إضافياً لا فرصة للنمو. ومن هنا، فإن النجاح يقتضي مقاربة شجاعة تقوم على:
_ تبسيط الإجراءات الإدارية.
_ إرساء أنظمة ضريبية تفضيلية ومبسطة تتناسب مع حجم الأنشطة.
_ تسهيل الولوج إلى التمويل والحماية الاجتماعية.
_ تمكين المقاولات الصغرى من الانفتاح على الصفقات والأسواق المنظمة.
إنها دعوة لتغيير جوهر العلاقة بين الإدارة والملزم الضريبي؛ من منطق “الزجر والمراقبة” إلى ثقافة “الامتثال القائم على الثقة والمصلحة المشتركة”.
من يدفع الضريبة فعلياً؟
تُظهر معطيات الميزانية أن الأجراء في القطاعين العام والخاص ما زالوا يشكلون النسبة الأكبر ضمن فئات المساهمين في الضريبة على الدخل المتوقعة لسنة 2027 بنسبة 64.8% (مقابل 68.4% في 2026).
صحيح أن هذا المؤشر وحده لا يكفي للحكم على العدالة الضريبية الشاملة للبلاد، ولا يعني بالضرورة غياب مساهمة القطاعات الأخرى؛ لكنه يطرح علامة استفهام مشروعة حول ضرورة توسيع قاعدة المساهمين، حتى لا تظل الفئات التي يصعب إخفاء مداخيلها هي الملاذ الضريبي الدائم للدولة.
الدولة التي تطمح لتعزيز أواصر الحماية الاجتماعية تحتاج إلى منظومة ضريبية يشعر فيها المواطن والمقاول بأن العبء موزع بعدالة، لا أن يرتبط الالتزام بمدى قدرة الإدارة على اقتطاع الضريبة من المنبع.
* *ضريبة الـ 40%.. نقاش حول الإنصاف أم طبيعة القطاعات؟*
شكل النقاش البرلماني حول رفع الضريبة على بعض الشركات العاملة في استيراد وتوزيع المنتجات النفطية إلى 40% نموذجاً حياً لتعقيدات السياسة الجبائية. فبينما اقترحت فرق برلمانية (كالعدالة والتنمية) توسيع هذه النسبة لتشمل شركات كبرى في قطاعي الاتصالات والإسمنت باسم العدالة الضريبية، يبرز سؤال جوهري: هل ينبغي أن تُبنى الضرائب الاستثنائية على طبيعة النشاط والريع، أم على حجم الربحية والقوة السوقية؟
إن فرض نسب مرتفعة عشوائياً دون دراسة معمقة لتداعياتها على الاستثمار وأسعار الاستهلاك قد يأتي بنتائج عكسية، لاسيما إذا عمدت الشركات إلى تمرير العبء الضريبي مباشرة إلى المستهلك في أسواق تعرف ضعفاً في المنافسة. فالعدالة الجبائية ليست بمعزل عن النجاعة الاقتصادية.
*القطاع الخاص: شريك في التنمية أم مجرد ممول؟*
ترفع الحكومة شعار جعل القطاع الخاص المحرك الأساسي للاستثمار، مستهدفة مساهمته بثلثي الاستثمار الإجمالي في أفق 2035. وهو توجه محمود من حيث المبدأ، نظراً لقدرة المقاولات على خلق الثروة ومناصب الشغل.
لكن المعادلة تختل حين تُطالب المقاولات بالاستثمار والتشغيل، بينما تصطدم بعراقيل بيروقراطية، ومنافسة غير شريفة، وصعوبات في التمويل. من هنا، يجب أن يسير الإصلاح الضريبي جنباً إلى جنب مع تحسين مناخ الأعمال، ومحاربة الاحتكار والريع، مع إيلاء عناية خاصة للمقاولات الصغيرة والمتوسطة باعتبارها عصب النسيج الاقتصادي الوطني.
* *الدولة الاجتماعية تبنى على الثقة أولاً*
هناك ركن ركين لا ينفصل عن تعبئة الموارد، وهو حسن تدبيرها وإنفاقها.
المواطن الذي يكتوي باقتطاعات الضريبة ثم يواجه خدمات صحية وتعليمية متعثرة، أو إدارات بطيئة، سرعان ما يفقد الإيمان بجدوى مساهمته. والعكس صحيح تماماً؛ فكلما تحسنت جودة المرافق العمومية، وتعززت شفافية الإنفاق وربط المسؤولية بالمحاسبة، كلما ارتفع منسوب الامتثال الضريبي الطوعي.
إن تقييم السياسات العمومية يجب أن ينتقل من منطق “حجم الميزانيات المرصودة” إلى منطق “الأثر الفعلي على الأرض”: كم منصب شغل أُحدث؟ كيف تطورت جودة التعليم والصحة؟ وهل انعكس الاستثمار العمومي إيجاباً على حياة المواطن البسيط؟
* *نحو عقد ضريبي جديد*
خلاصة القول، إن المغرب اليوم بحاجة ماسة إلى عقد ضريبي جديد يرتكز على خمسة محاور أساسية:
1. توسيع الوعاء الضريبي عوض استنزاف الفئات المهيكلة وحدها.
2. إدماج القطاع غير المهيكل باعتماد التدرج والتحفيز بدل المقاربة الزجرية المحضة.
3. تكريس المساواة بين الفاعلين ومحاربة الامتيازات الريعية والاحتكار.
4. ربط كل قرار جبائي بدراسات دقيقة تقيس وقعه على الاستثمار والتشغيل والقدرة الشرائية.
5. إرساء شفافية صارمة في الإنفاق العمومي وتقييم البرامج الاجتماعية بانتظام.
إن بناء دولة اجتماعية راسخة لا يتطلب فقط أموالاً أكثر، بل يقتضي اقتصاداً منتجاً للثروة، يوزع الأعباء بإنصاف، ويشعر فيه المواطن بأن مساهمته هي استثمار مباشر في كرامته ومستقبل وطنه.
فقانون المالية لسنة 2027 ليس مجرد أرقام صماء تتبادلها النخب، بل هو اختبار حقيقي لمدى قدرة السياسات العمومية على ترسيخ الثقة بين الدولة والمجتمع.